欧美rPET持续供不应求!化工巨头砸钱扩产能,化工原料市场迎来新变局
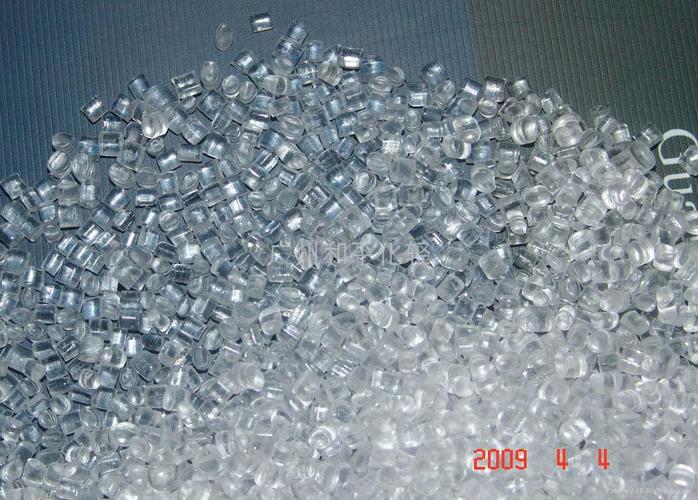
随着全球可持续发展浪潮的推进和各国对塑料循环利用政策的加码,再生聚对苯二甲酸乙二醇酯(rPET)正在从环保概念走向大规模商业化应用。尤其在欧洲和北美市场,rPET的需求端呈现出爆发式增长,而供应端却因回收体系瓶颈和原料品质问题迟迟难以匹配,导致rPET长期处于供不应求的状态。面对这一缺口,化工巨头们纷纷砸下重金,扩张产能,一场围绕rPET的产业链竞赛正在改写化工原料市场的格局。\n\n一、需求井喷:政策与品牌双轮驱动\n\n欧美rPET需求的爆发并非偶然。欧盟早在2019年就发布了《一次性塑料指令》,明确规定到2025年PET饮料瓶必须含有至少25%的再生塑料,到2030年这一比例将提升至30%。美国方面,加利福尼亚州、华盛顿州等也相继立法,要求塑料瓶中的再生料含量达到一定标准。与此全球各大消费品品牌——可口可乐、百事可乐、雀巢、联合利华等——纷纷做出自愿承诺,计划在未来几年内大幅提升包装中rPET的使用比例。\n\n“rPET已经从一个可选项变成了必选项。”一位欧洲塑料回收商协会的负责人如是说。据行业机构统计,目前欧洲市场每年rPET的需求量已超过200万吨,而本土供应量仅能满足约六成,缺口只能靠进口和减产来应对。在北美市场,rPET的需求同样以两位数的年增速攀升,供应紧张的状况已经持续了数个季度。\n\n二、供应瓶颈:回收体系卡脖子\n\n需求高企的rPET的供应却暴露出诸多结构性短板。消费后PET瓶的收集率虽然在欧洲部分国家较高(如德国、挪威回收率超过90%),但整体来看,包括美国在内的许多地区仍无法收集到足够数量的干净PET废弃物。再生加工环节的产能不足、技术参差不齐,导致高质量的食品级rPET产量有限。许多拆解厂和造粒厂面临清洗、除杂、去污等技术门槛,以及原料黄变、粘度下降等品质问题。\n\n更关键的是,rPET的生产成本长期高于原生PET(vPET)。在最近几年中,由于需求旺盛而供给不足,rPET的市场价格经常比原生PET高出每吨数百欧元,这反过来又抑制了部分用家转向的积极性。供不应求的状态导致那些依赖rPET的企业不得不承受高价或寻求进口,供应链稳定性令人担忧。\n\n三、产能竞赛:化工巨头的百亿级投资\n\n看到了市场缺口和长期确定的需求,国际化工巨头开始轮番下注。2023年以来,至少已有五家全球领先的聚合物生产商和回收企业宣布了新的rPET扩产计划:\n\n- 因多拉玛(Indorama Ventures):全球最大的PET生产商,正在法国、荷兰、波兰等地部署多个“瓶到瓶”回收生产线,计划到2025年将rPET产能提升至75万吨/年。\n- 阿尔普拉(Alpla):这家奥地利包装解决方案巨头推出“ALPLA Recycling”计划,通过与奥地利、德国、西班牙的回收伙伴合作,投建每年数万吨的食品级rPET工厂。\n- 丰塔纳(MPM拥有):墨西哥/荷兰基地扩产数条再生生产线,供给欧美品牌商的闭环容器。\n- 利内尔(LyondellBasell):联手欧洲工厂开展机械与化学回收双路径中试线,加大PR(塑料可回收材料)商品产出以实现2030年公司2百万吨目标集成综合转化循环原级成高端终端用途。\n- 伊士曼(Eastman):主要融资天然气液化项目数亿$发展
如若转载,请注明出处:http://www.tc1234567.com/product/49.html
更新时间:2026-10-03 09:12:37